La VI edición del Barómetro de consumo de AINIA analiza cómo evolucionan los hábitos de compra, el interés por la innovación alimentaria y la relación del consumidor con la salud y la sostenibilidad.
El consumidor de alimentación continúa adaptándose a un entorno marcado por el aumento del gasto, pero sus decisiones no pueden explicarse únicamente a través del precio. La búsqueda de conveniencia, el interés por nuevos productos, el consumo de alimentos funcionales y la preocupación por el desperdicio y el impacto ambiental conviven en una misma cesta de la compra.
Esta es una de las principales conclusiones de la VI edición del Barómetro de consumo de AINIA, realizada a partir de las respuestas de más de 1.000 consumidores responsables o corresponsables de la compra de alimentación en el hogar. En esta edición, el estudio aborda de forma integrada tres grandes ámbitos: los hábitos de compra y consumo, la innovación alimentaria y la sostenibilidad.
Los resultados muestran un consumidor que trata de encontrar un equilibrio entre precio, practicidad, salud y responsabilidad, aunque la importancia de cada uno de estos factores varía considerablemente según el perfil y el momento de consumo.
El precio sigue condicionando la compra, pero el consumidor adapta su comportamiento
La presión sobre el gasto continúa siendo uno de los factores que más condicionan las decisiones. El 63 % de los consumidores afirma haber modificado sus hábitos de compra y consumo como consecuencia de la subida de precios, aunque este porcentaje se ha reducido progresivamente desde el 76 % registrado en 2023.
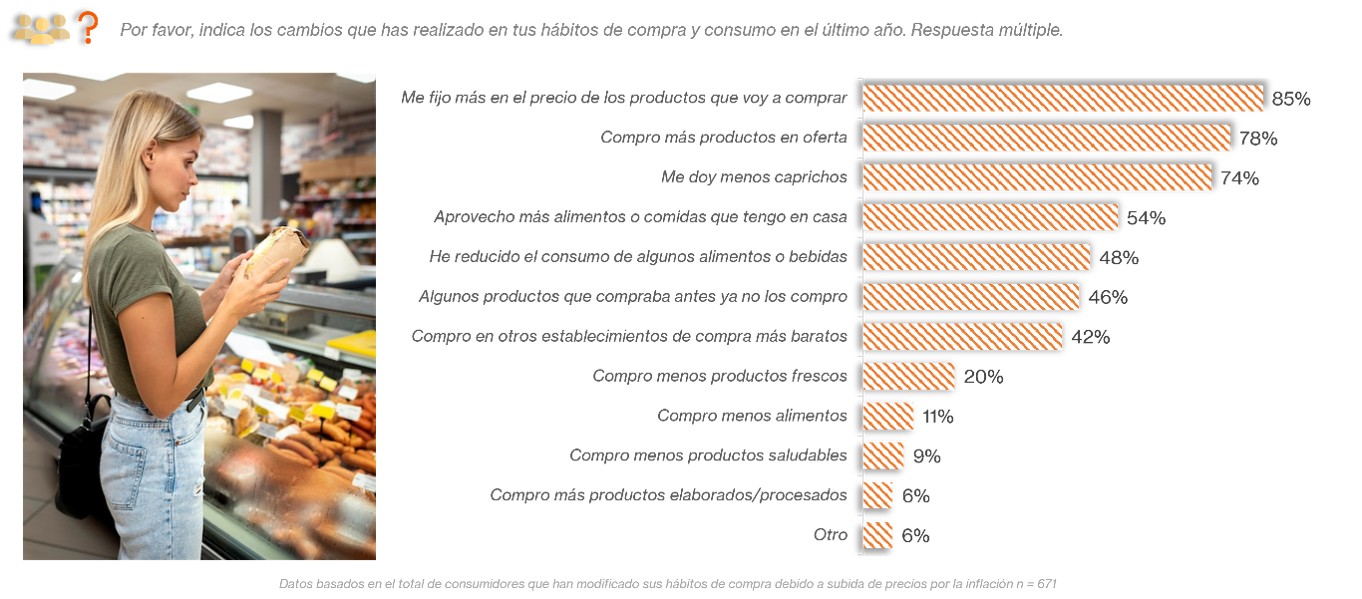
La principal respuesta de los consumidores consiste en gestionar de forma más activa el presupuesto y ajustar la composición de la cesta de la compra. Entre quienes han modificado sus hábitos, un 85 % se fija más en los precios, un 78 % compra más productos en oferta y un 74 % se da menos caprichos. Además, un 54 % aprovecha más los alimentos disponibles en casa. Los ajustes también afectan a los productos elegidos: un 48 % ha reducido el consumo de algunos alimentos o bebidas y un 46 % ha dejado de comprar determinados productos. A estas estrategias se suma la búsqueda de establecimientos más baratos (42 %).
Esta adaptación es especialmente visible entre los consumidores jóvenes y aquellos con menor capacidad económica, que muestran una mayor sensibilidad ante el incremento de precios.
La innovación despierta interés, pero debe aportar un valor reconocible
Junto al control del gasto aparece un consumidor receptivo a la innovación. El 72 % sitúa su interés en que existan nuevos productos de alimentación entre 7 y 10 en una escala de 1 a 10, una proporción que se ha mantenido relativamente estable desde 2023. Además, cuando se pregunta de forma abierta en qué categorías gustaría encontrar más novedades, destacan especialmente los platos preparados y los alimentos saludables, junto con lácteos, carnes, verduras o propuestas de comida internacional.
Sin embargo, este interés no implica una aceptación indiscriminada de cualquier novedad. Más de la mitad de los consumidores (55%) considera que actualmente existe bastante o mucha oferta de productos nuevos, lo que refuerza la necesidad de que los nuevos lanzamientos se diferencien y aporten un valor claro y reconocible.
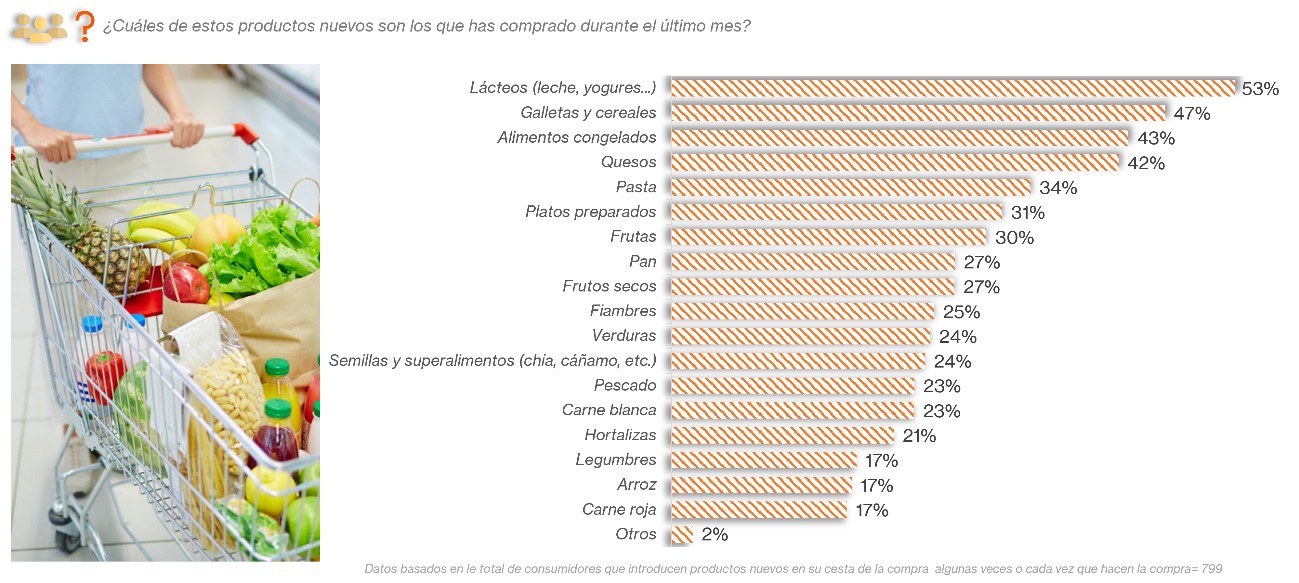
En la práctica, la incorporación de novedades a la cesta se produce principalmente de forma ocasional: aproximadamente dos de cada tres consumidores introducen nuevos productos algunas veces, mientras que solo un 6 % afirma hacerlo cada vez que realiza la compra. Entre quienes incorporan novedades algunas veces o en cada compra, las categorías en las que más productos nuevos se han comprado durante el último mes son lácteos (53 %), galletas y cereales (47 %), alimentos congelados (43 %) y quesos (42 %).
Esto apunta hacia una oportunidad clara: desarrollar innovaciones que combinen conveniencia, utilidad y beneficios fácilmente identificables para el consumidor.
El consumo declarado de alimentos funcionales está ampliamente extendido
La innovación vinculada a la salud tiene una presencia especialmente relevante. Según la definición utilizada en el estudio, el 95 % de los consumidores declara consumir habitualmente, al menos una o dos veces por semana, algún alimento funcional. El cuestionario incluye en esta categoría productos enriquecidos o aquellos en los que se ha reducido o eliminado algún componente con el objetivo de aportar un beneficio.
Los productos más habituales son los yogures, la leche y el pan.
Los consumidores atribuyen distinta importancia a los mensajes utilizados para comunicar estos beneficios. Entre los más valorados figuran «bajo o sin azúcares», «bajo o sin grasa», «con proteínas», «con fibra», «sin colesterol» o «bajo o sin calorías». En cambio, términos como isoflavonas, ácido oleico, lactobacilos o L-carnitina reciben menor valoración.
Estos resultados sugieren que comunicar los beneficios de forma comprensible puede ayudar a conectar con el consumidor. Además, el 32 % prevé consumir alimentos funcionales con mayor frecuencia durante el próximo año, mientras que el 59 % espera mantenerla.
La diversificación de las fuentes de proteína convive con el consumo de carne
Los cambios también alcanzan a las fuentes de proteínas. La proteína animal continúa teniendo un papel central, mientras que las alternativas vegetales forman parte del consumo habitual de una proporción relevante de encuestados.
En 2026, el 38 % de los consumidores afirma haber sustituido el consumo de carne por otros alimentos como fuente de proteína durante los últimos dos años, un porcentaje superior al observado en las tres ediciones anteriores.
Los resultados apuntan hacia una diversificación de las fuentes proteicas compatible con seguir consumiendo carne. En otra pregunta del estudio, el 39 % declara consumirla con menor frecuencia que hace dos años y el 2 % haber dejado de consumirla.
Las alternativas no se limitan necesariamente a productos diseñados como sustitutos directos de la carne. Entre quienes declaran haberla sustituido por otras fuentes de proteína, destacan alimentos cotidianos como legumbres (64 %), huevos (57 %), vegetales (50 %), yogures (43 %) y frutos secos (43 %).
El desperdicio se reconoce como problema colectivo, pero menos en el propio hogar
En materia de sostenibilidad aparece una diferencia notable entre cómo se percibe el desperdicio en los hogares en general y cómo se describe en el propio hogar.
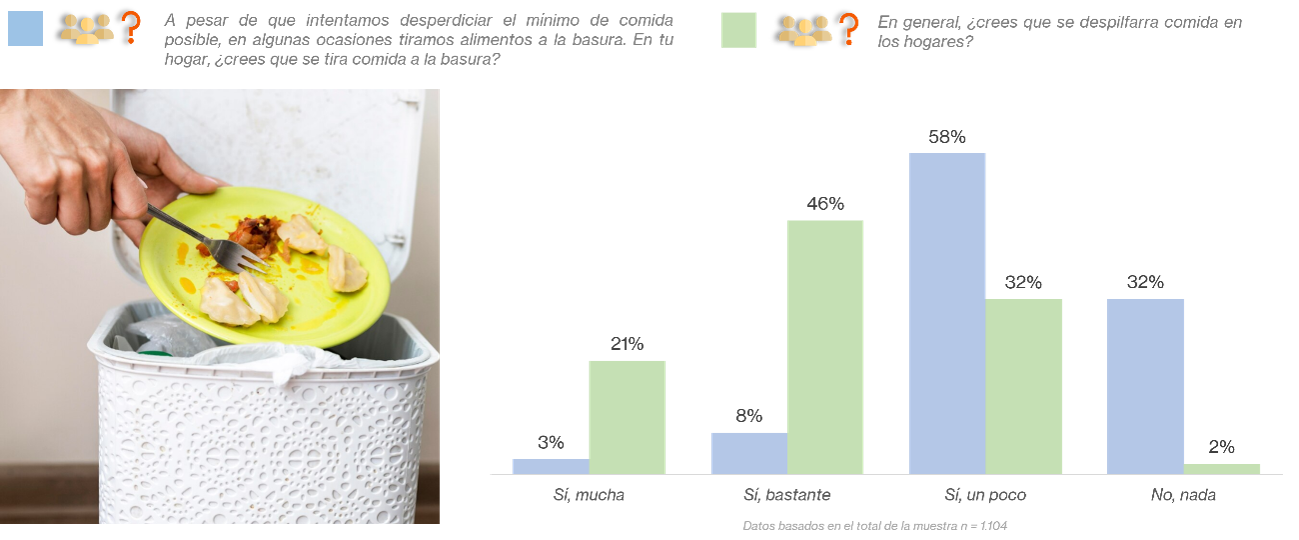
Aproximadamente dos de cada tres consumidores consideran que en los hogares se desperdicia bastante o mucha comida: el 46 % responde «bastante» y el 21 % «mucha». Sin embargo, cuando valoran su propio hogar, la percepción cambia: el 58 % considera que tira poca comida y el 32 % afirma no tirar nada (figura 3).
Esta distancia sugiere que el desperdicio alimentario se reconoce más en el plano colectivo que en el propio hogar.
Los comportamientos declarados son compatibles con desajustes cotidianos de planificación o conservación. El 61 % responde que «a veces» se le caduca o estropea la comida y el 54 % que «a veces» tira comida.
Entre quienes reconocen tirar comida en su hogar, las frutas y las verduras son los productos más mencionados como desechados en alguna ocasión durante el último año, con un 50 % y un 48 %, respectivamente, seguidos de los fiambres y el pan. Estas cifras indican la proporción de consumidores que menciona cada categoría, no la cantidad de alimentos desperdiciada.
La información del producto importa, pero tiene que ser fácil de interpretar
La información incluida en las etiquetas tiene un papel relevante en la elección de los alimentos. Más de nueve de cada diez consumidores declaran leerlas al menos alguna vez. Además, entre quienes consultan las etiquetas, el 78 % señala que su contenido influye bastante o mucho en su decisión final de compra.
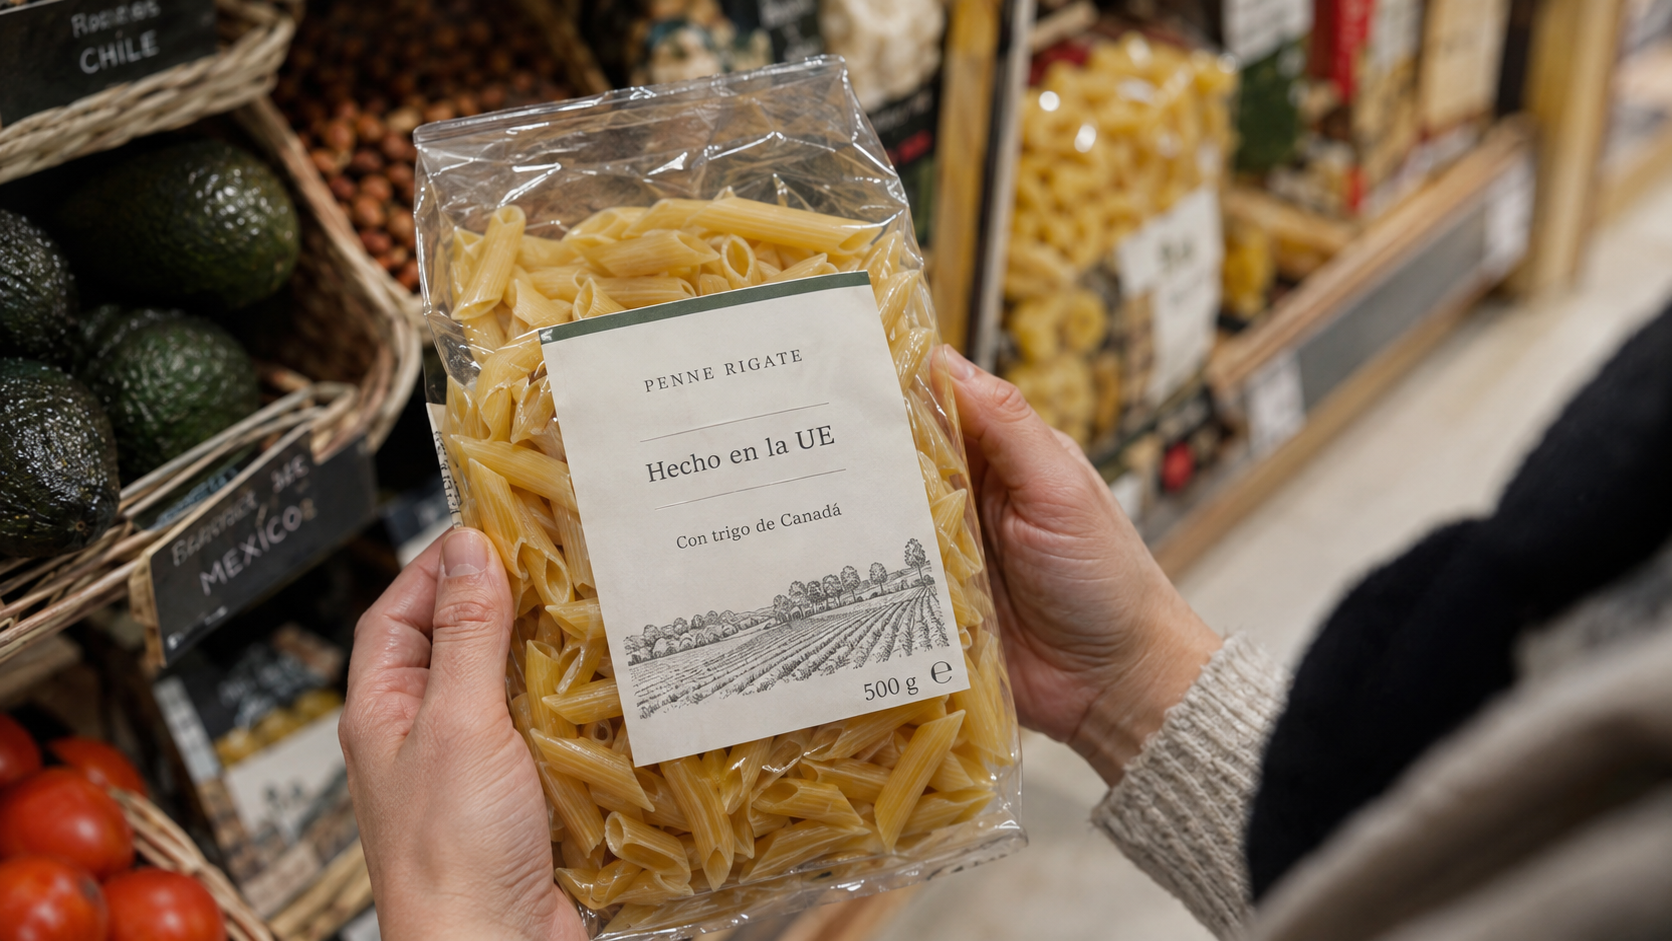
La atención se concentra especialmente en aquellos elementos que ayudan a valorar la seguridad, la composición y la adecuación del producto. La fecha de caducidad o consumo preferente es el aspecto que recibe mayor atención, señalado por el 83 % de los consumidores que leen las etiquetas, seguido de los ingredientes (70 %) y la información nutricional (55 %). El lugar de origen, con un 48 %, aparece también entre los aspectos más revisados (figura 4).
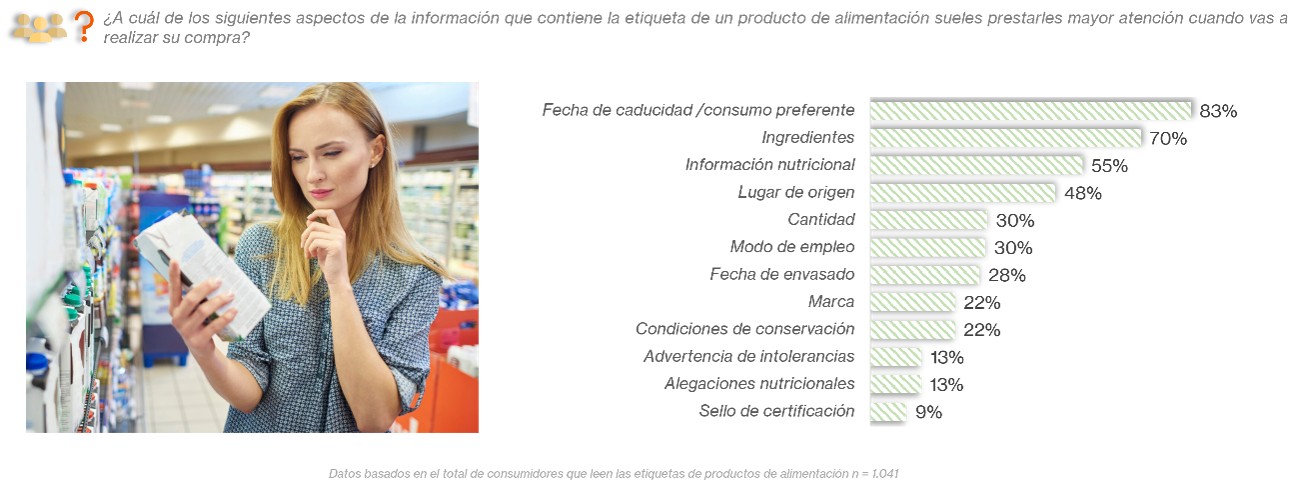
En el conjunto de la muestra, el 64 % considera útil la información de las etiquetas. Sin embargo, esta utilidad convive con dificultades de lectura e interpretación: el 71 % considera que la letra es demasiado pequeña, un 45 % reconoce que hay aspectos que no entiende y un 43 % señala que la etiqueta es poco visible.
Los resultados muestran que los consumidores atribuyen al etiquetado un papel relevante en sus decisiones. Facilitar la lectura y priorizar los contenidos que más consultan puede mejorar su utilidad en el momento de compra.
No existe un único consumidor: entender el contexto permite innovar mejor
Los resultados obtenidos del Barómetro de consumo de AINIA muestran que las decisiones de los consumidores son difíciles de explicar desde una única variable.
El precio sigue siendo determinante, pero convive con otros factores como la búsqueda de conveniencia, la preocupación por la salud, el interés por la innovación y la sensibilidad hacia el impacto ambiental.
Además, en el estudio se han identificado seis perfiles de consumidor con formas diferentes de afrontar la compra y la alimentación cotidiana: corresponsables del hogar, planificadores, compradores tácticos, orientados a la conveniencia, independientes prácticos y tradicionales pragmáticos. El informe desarrolla en detalle las características, motivaciones y hábitos asociados a cada uno de estos perfiles. Desde consumidores que organizan de forma metódica la compra y la cocina hasta perfiles más sensibles al precio, más orientados a la comodidad o con una mayor vinculación con lo digital, una misma solución puede aportar un valor diferente dependiendo de quién la compra y de la necesidad que trata de resolver.
Para las empresas alimentarias, comprender estas diferencias permite detectar oportunidades que van más allá de lanzar nuevos productos: simplificar la compra, comunicar mejor los beneficios, desarrollar formatos que faciliten la preparación y el consumo, facilitar el aprovechamiento o integrar sostenibilidad y salud de una forma relevante para cada tipo de consumidor.
Desde AINIA trabajamos con las empresas para analizar estas necesidades y transformar el conocimiento del consumidor en oportunidades de innovación, desarrollo de producto y mejora de la propuesta de valor.